Société Générale constitue une option intéressante pour financer une rénovation énergétique en 2026, notamment grâce à son éco-prêt à taux zéro (éco-PTZ), sans intérêts ni frais de dossier. Selon les travaux, le financement peut atteindre 50 000 €.
Cet avantage mérite toutefois d’être nuancé : l’éco-PTZ est un dispositif réglementé proposé par plusieurs banques. Et un crédit à 0 % peut occasionner des frais d’assurance, de garantie ou de compte. Pour savoir si cette banque convient à votre projet, il faut examiner le coût total, les conditions d’accès et les autres solutions de financement. Société Générale peut donc constituer un choix pertinent, mais sa place parmi les meilleures banques n’est pas établie par un classement comparatif indépendant dans les sources examinées.
Pourquoi Société Générale est-elle une option intéressante pour l’éco-PTZ ?
Le principal intérêt de l’éco-prêt à taux zéro Société Générale est simple : les intérêts sont pris en charge par l’État et les frais de dossier annoncés sont de 0 €. L’emprunteur rembourse ainsi le capital sans payer d’intérêts à la banque.
Cette solution permet d’engager des travaux de rénovation énergétique sans supporter les intérêts d’un crédit classique. Elle peut notamment concerner l’isolation du logement ou certaines améliorations du chauffage, à condition que les opérations respectent les critères réglementaires.
Il faut cependant distinguer l’avantage du dispositif de celui de l’établissement prêteur. Le taux débiteur nul n’est pas une exclusivité commerciale : les établissements conventionnés distribuent le même mécanisme public. Pour SG, la durée de remboursement annoncée va de 36 à 240 mois selon les travaux, avec possibilité de décaissements programmés sur devis ou factures, sous réserve des conditions du dossier. Au-delà des frais annexes et des garanties, comparez cette durée et les modalités de versement au calendrier de votre chantier : rien ne démontre qu’elles soient exclusives à cette banque.
Pour approfondir le principe de financement, consultez également le fonctionnement de l’éco-PTZ.
Quels travaux et quels montants l’éco-PTZ peut-il financer ?
Le montant maximal de l’éco-PTZ dépend de la nature des travaux et, pour certaines opérations, du nombre d’actions engagées. Les plafonds réglementaires distinguent notamment :
| Type de travaux | Plafond de financement |
|---|---|
| Travaux portant uniquement sur les parois vitrées | 7 000 € |
| Une autre action de rénovation ponctuelle | 15 000 € |
| Deux actions de rénovation | 25 000 € |
| Trois actions ou plus | 30 000 € |
| Rénovation globale éligible | 50 000 € |
| Assainissement non collectif éligible | 10 000 € |
Ces montants correspondent à des plafonds, et non à des sommes automatiquement accordées. Les dépenses admissibles et les règles propres à chaque catégorie déterminent le financement possible. Les conditions officielles de l’éco-PTZ détaillent les opérations concernées.
En métropole, la rénovation globale ouvrant droit au plafond de 50 000 € doit notamment être accompagnée d’un audit énergétique démontrant un gain d’au moins deux classes au diagnostic de performance énergétique (DPE). Réaliser plusieurs travaux simultanément ne suffit donc pas, à lui seul, à remplir les conditions de cette catégorie.
Avant de dimensionner le prêt, il faut identifier les travaux éligibles, les faire chiffrer et vérifier dans quelle catégorie réglementaire ils s’inscrivent.
Un éco-prêt à 0 % est-il réellement sans frais ?
Non : un taux débiteur de 0 % ne signifie pas nécessairement un coût total nul. L’assurance emprunteur, les garanties ou les frais liés au compte peuvent modifier sensiblement le coût du financement.
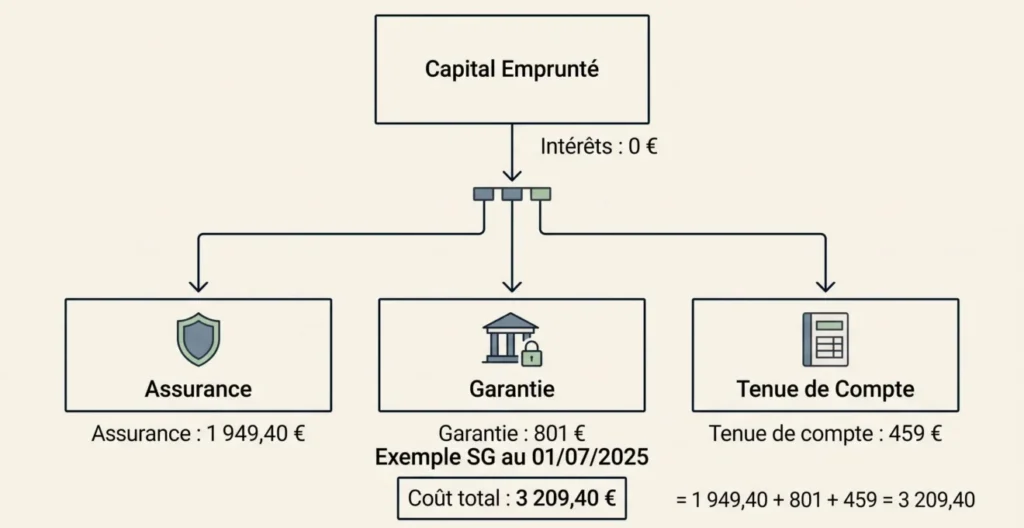
Un exemple représentatif publié par SG, daté du 1er juillet 2025, permet de comprendre cette différence. Il concerne un emprunteur de 35 ans, dans le cadre d’un financement associé à une acquisition immobilière, avec caution Crédit Logement.
Pour un éco-PTZ de 50 000 € sur 15 ans, cet exemple présente :
- Intérêts du crédit : 0 €.
- Assurance emprunteur : 1 949,40 €.
- Garantie : 801 €.
- Tenue de compte : 459 €.
Le coût du crédit annoncé atteint donc 3 209,40 €, avec un taux annuel effectif global (TAEG) de 0,85 %. Le montant total dû, capital compris, s’élève à 53 209,40 € dans cet exemple historique : ce total ne correspond pas aux seuls frais.
Le TAEG permet de mieux apprécier les coûts pris en compte dans le financement que le seul taux débiteur. Dans son offre, la banque présente l’assurance emprunteur comme obligatoire et peut demander des garanties supplémentaires selon le dossier. Cette exigence propre à l’établissement ne doit pas être généralisée à toutes les banques distributrices.
Ces chiffres constituent un exemple historique, pas une proposition tarifaire personnalisée valable en novembre 2026. Pour comparer plusieurs établissements, demandez des offres adaptées à votre projet, avec leur TAEG, leur échéancier et le détail des frais.
Quelles conditions faut-il remplir pour obtenir ce financement ?
L’accès à l’éco-PTZ repose sur des critères réglementaires, auxquels s’ajoutent les conditions d’acceptation de l’établissement prêteur.
Pour un éco-PTZ individuel, les principales conditions concernent :
- La qualité du demandeur : être propriétaire occupant ou bailleur du logement concerné.
- Le logement : avoir été construit depuis plus de deux ans et être affecté à la résidence principale, y compris celle d’un locataire.
- Les travaux : appartenir aux catégories éligibles et respecter les exigences techniques applicables.
- Les professionnels : pour les opérations soumises à cette exigence, faire intervenir une entreprise reconnue garante de l’environnement (RGE) dont la qualification correspond précisément aux travaux concernés ; vérifier la règle applicable à chaque catégorie, notamment pour l’assainissement.
Le dispositif n’impose pas de plafond de ressources. Cependant, cette absence de condition ne garantit pas l’obtention du crédit : la banque examine notamment la capacité de remboursement.
Pour son offre, l’établissement demande également que l’emprunteur soit majeur et détienne un compte à vue auprès de lui. Le prêt reste soumis à l’acceptation du dossier.
La première vérification consiste donc à confronter les caractéristiques du logement et des devis aux critères réglementaires, avant d’engager les démarches bancaires.
Éco-PTZ, prêt développement durable ou crédit travaux : lequel choisir ?
L’éco-PTZ n’est pas la seule solution proposée par SG. La banque dispose aussi de financements commerciaux dont les caractéristiques répondent à des besoins différents.
L’éco-PTZ est à privilégier dans la comparaison lorsque les travaux satisfont aux critères du dispositif public. Son taux débiteur nul limite le coût lié aux intérêts, mais les autres frais éventuels doivent être examinés.
Le Prêt Développement Durable peut financer certains projets énergétiques dans une résidence principale, secondaire ou locative. L’offre présentée par la banque débute à 1 600 €, avec une durée annoncée de 3 à 25 ans. Contrairement à l’éco-PTZ, il s’agit d’un crédit à taux fixe qui n’est pas présenté comme nul. Une documentation tarifaire datée de juillet 2024 indique des frais de dossier de 1 % du montant emprunté, avec un minimum de 500 € ; ce tarif historique ne doit pas être considéré comme une condition actuelle garantie.
Le crédit Travaux Expresso est une autre possibilité. Il s’agit d’un crédit non affecté annoncé à partir de 1 000 €, sur une durée de 12 à 84 mois. Sa pertinence dépend notamment des conditions financières proposées lors de la demande.
Pour des travaux éligibles dans une résidence principale, examinez d’abord l’éco-PTZ. Pour un projet énergétique en résidence secondaire ou hors du périmètre du prêt réglementé, étudiez le Prêt Développement Durable. Pour des dépenses de travaux plus variées, Travaux Expresso peut être envisagé comme crédit non affecté, sans justificatif d’achat, mais toujours sous réserve de l’étude bancaire. Ces orientations ne sont pas un classement de coûts : celui-ci exige des propositions comparables, avec TAEG, garanties et modalités de remboursement. Un crédit plus souple ne constitue pas nécessairement le financement le moins coûteux.
Pour élargir la réflexion, il est possible d’examiner les autres façons de financer des projets d’économies d’énergie.
Comment préparer sa demande et cumuler l’éco-PTZ avec les aides ?
Pour éviter de solliciter un financement inadapté, il est utile de préparer le projet dans un ordre précis.
- Définir les travaux. Identifier les interventions envisagées, vérifier leur éligibilité et estimer leur coût. Cette étape permet de déterminer la catégorie d’éco-PTZ correspondante.
- Examiner les aides mobilisables. Étudier notamment MaPrimeRénov’ avant de fixer le montant à emprunter. Le cumul avec l’éco-PTZ est possible sous conditions, celui-ci pouvant financer le reste à charge après déduction de l’aide. Pour les travaux concernés par MaPrimeRénov’, une démarche bancaire simplifiée peut s’appuyer sur la notification d’accord de l’Anah ; la banque examine néanmoins la capacité de remboursement et n’accorde pas automatiquement le prêt.
- Consulter des professionnels qualifiés. Vérifier les qualifications RGE nécessaires et obtenir des devis détaillant la nature et le montant des opérations.
- Constituer la demande de prêt. Préparer notamment les formulaires Emprunteur et Entreprise, accompagnés des devis et des pièces demandées par la banque. Le dossier fait ensuite l’objet d’un examen. Après acceptation, les fonds peuvent être versés en une fois sur la base des devis et descriptifs ou progressivement sur présentation des factures, selon les modalités retenues. SG annonce aussi des décaissements programmés : confirmez leur calendrier avant de convenir des paiements aux artisans.
- Réaliser et justifier les travaux. Après l’octroi, les opérations doivent normalement être réalisées et justifiées dans les trois ans, sous réserve des prolongations réglementaires possibles.
Le recours aux aides doit être intégré au plan de financement dès le départ. Par exemple, lorsqu’une subvention couvre une partie des dépenses admissibles, l’emprunt peut porter sur la fraction restant à financer, dans les limites des règles applicables. Les informations de France Rénov’ permettent de comprendre l’articulation entre les dispositifs.
Un éco-PTZ complémentaire peut également être sollicité dans les cinq ans suivant le premier prêt, sous réserve des plafonds cumulés et des conditions prévues. Cette possibilité ne doit pas être confondue avec un droit automatique à une nouvelle enveloppe maximale.
Pour approfondir les subventions accessibles selon le logement, consultez aussi les aides à la rénovation d’une maison ancienne.
Comment décider si cette banque est le bon choix pour vos travaux ?
Pour choisir un établissement, le critère décisif n’est pas seulement l’affichage d’un taux à 0 %. Il faut obtenir une proposition correspondant au même chantier, au même montant et à une durée comparable.
Procédez en trois vérifications : assurez-vous que le chantier est admissible ; sollicitez des propositions pour un montant et une durée comparables ; confrontez le TAEG, les frais et assurances exigés ainsi que le calendrier effectif de mise à disposition des fonds. Vérifiez enfin les conditions d’acceptation propres à chaque offre.
Cette démarche permet de situer l’intérêt de SG par rapport aux autres solutions disponibles. Son offre constitue une piste sérieuse pour une rénovation énergétique éligible ; son avantage réel doit toutefois être apprécié à partir de propositions établies pour un même projet, une durée comparable et un profil d’emprunteur identique, et non d’un classement non démontré.